【名古屋市南区】不動産屋がネット銀行の住宅ローンをおすすめしない理由とは?対面銀行との違いと失敗しない選び方
住宅ローンの検討を始める際、金利の低さから「ネット銀行」に魅力を感じる方が非常に増えています。しかし、実際に不動産会社で相談すると、地銀などの対面型の銀行をおすすめされるケースが少なくありません。実はそこには、不動産のプロだからこそ知っている明確な理由があります。この記事では、名古屋市南区(本社)および安城市(支店)を拠点に東海3県で不動産売却・購入・住み替えをサポートする株式会社CaNowHOME(カナウホーム)が、ネット銀行と対面銀行の根本的な違いや、不動産屋がお勧めしない2つの真の理由、そして自分に合った住宅ローンの選び方を分かりやすく解説します。
- ネット銀行と対面銀行の最大の違いは「実店舗の有無」「対面サポート」「審査の仕組み」にある
- 不動産屋がネット銀行を勧めない大きな理由は「審査期間の長さ・進捗の追いづらさ」と「事前審査の精度の低さ」の2点
- 表面上の金利だけでなく、審査通過の確実性や購入スケジュールの安全性を総合的に考慮することが成功の鍵
そもそもネット銀行と普通銀行(メガバンク・地方銀行)の違いとは?
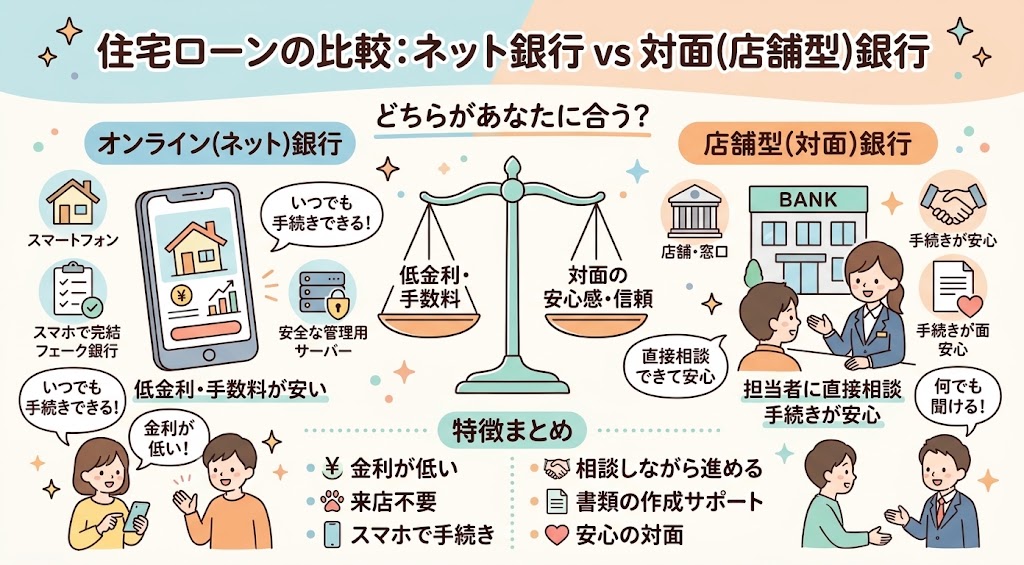
住宅ローンを取り扱う金融機関は、大きく分けて「ネット銀行」と「普通銀行(対面銀行:メガバンク・地方銀行・信用金庫など)」の2種類に分類されます。両者の決定的な違いは以下の3点にあります。
※画像はイメージです
1. 実店舗の有無と対面サポート体制
普通銀行は実店舗の窓口で担当者と直接対面しながら相談や手続きが進められます。一方でネット銀行は実店舗を持たず、手続きのほとんどがWebや郵送、電話でのやり取りのみで完結します。
2. 金利水準と諸手数料の構造
ネット銀行は店舗維持費や人件費などの固定費を削減できるため、一般的に低い金利設定や手厚い団信(団体信用生命保険)を提供できる魅力があります。ただし、融資時に支払う借入時事務手数料が高めに設定されているケースが多い点には注意が必要です。
3. 審査の仕組みと個別の柔軟性
普通銀行は担当者が間に入り、個人の属性や個別の事情(勤続年数や職種、過去の個別状況など)を柔軟に考慮して審査を行います。これに対しネット銀行は、AIや機械的な数値データに基づく自動審査の比重が高く、基準から少しでも外れると柔軟な対応が難しい傾向があります。
ネット銀行住宅ローンのメリット・デメリット
低金利という大きな武器を持つネット銀行ですが、メリットとデメリットの双方を正しく理解しておくことが重要です。
ネット銀行の主なメリット
ネット銀行の最大の魅力は、やはり圧倒的な低金利水準です。また、「がん保障付き団信」や「全疾病保障」などが金利上乗せなし(または僅かな上乗せ)で標準付帯するケースが多く、保証内容を充実させたい若い世代に選ばれています。
ネット銀行の注意すべきデメリット
一方で、審査時の提出書類が多く自分自身で全て準備・入力しなければならないため、手続きに大きな手間がかかります。また、近年は金利上昇局面にあり、店舗型銀行が提示する優遇金利との差が昔ほど大きくなくなってきている点にも留意が必要です。
なぜ不動産屋はネット銀行の住宅ローンをお勧めしないのか?
「金利が安いならネット銀行一択では?」と思われるかもしれませんが、実際の不動産売買の現場において、不動産会社が提携する対面型の銀行をお勧めするのには明確な理由があります。それは、お客様の売買契約や引き渡しをトラブルなく確実に成功させるためです。
理由1:審査期間が長く、担当者とのやり取りや進捗把握がしにくい
ネット銀行は事前審査から本審査完了までの期間が長めに設定されています。また、やり取りは「お客様(購入名義人様)とネット銀行窓口」の間で直接進むため、不動産会社が間に立ちにくく、現在の審査進捗や書類不備の状況をリアルタイムで把握することが極めて困難です。書類不備で審査がストップしてしまうと、売買契約の融資承認期日や引き渡し日に間に合わなくなる大きなリスクが生じます。
理由2:事前審査の精度が低く、本審査で否決されるリスクがある
ネット銀行の事前審査は自己申告のWeb入力のみで簡易的に行われることが多く、仮通過自体は比較的スムーズです。しかし、厳密な書類精査が行われる本審査に進んだ段階で、減額回答や否決(落とされる)になるケースが少なくありません。事前審査が通っていたからと安心して契約を進めていたのに、最終的な本審査で落ちてしまっては契約解除など深刻なトラブルに発展してしまいます。
ネット銀行と対面銀行(地方銀行・都市銀行)の比較表
ネット銀行と対面型の一般的な銀行(地方銀行・都市銀行)の主要項目を分かりやすく比較表にまとめました。
| 比較項目 | ネット銀行 | 対面銀行(地方銀行・都市銀行など) |
|---|---|---|
| 金利水準 | 極めて低い (近年は対面型との差が縮小傾向) |
優遇金利適用で近い水準も可能 (交渉や優遇プランが充実) |
| サポート体制 | Web・電話中心 (自分で全てやり取り) |
対面・不動産会社経由で手厚い (窓口相談や手続代行が可能) |
| 審査スピード | 本審査まで1ヶ月〜1.5ヶ月 (時間がかかりやすい) |
1週間〜3週間程度 (非常にスピーディー) |
| 事前審査の精度 | 簡易的 (本審査で落ちるリスクあり) |
精度が極めて高い (本審査との齟齬が出にくい) |
| 保障内容(団信) | 金利上乗せなしで手厚い保障が多い | 基本保障+上乗せで充実した特約付帯可能 |
【事例紹介】自己申し込みで失敗しかけたお客様が審査を通過した解決エピソード
住宅ローンの選択や手続きの進め方に不安がある場合は、独自の審査ノウハウを持つ専門家に相談することが解決への第一歩です。
他社で審査に落ちたお客様の住み替え成功例
当社(CaNowHOME)で過去に実際にあった相談・解決事例として、過去のちょっとしたカードローン利用歴があり、ご自身で申し込んだネット銀行の仮審査に落ちてしまいマイホーム購入を諦めかけていた名古屋市南区の30代ご夫妻のケースがあります。お客様ご自身での自己申告内容と、銀行側が要求する書類データとの間にわずかな認識の食い違いがあったことが落選の原因でした。そこで当社が間に入り、ご収入状況や書類の書き方を正確に精査した上で、当社の提携ローンネットワークを通じて最適な金融機関へ再打診を行いました。その結果、無事に満額での融資承認を獲得し、希望どおりの新築一戸建てへの住み替えを成功させることができました。住宅ローン通過率93.42%を誇る当社だからこそ、お客様の手間を減らしながら確実な資金計画を提示することが可能です。
Q: ネット銀行と対面銀行(地方銀行など)では、どちらが審査に通りやすいですか?
A: 一般的に地方銀行などの対面型銀行の方が、個人の属性や個別の事情を総合的に評価してくれるため柔軟な対応が期待できます。ネット銀行はスコアリング審査の比重が高く、基準から外れると否決されやすい傾向があります。
Q: 自分でネット銀行に申し込む場合、不動産会社に相談しておいた方がいいですか?
A: はい、事前にご相談いただくことを強くおすすめします。ネット銀行は提出書類が多く本審査に時間がかかるため、売買契約の「融資承認期日」や「引き渡し日」に間に合うかプロの視点でスケジュールを確認することがトラブル防止につながります。
※画像はイメージです
まとめ:お客様一人ひとりに最適なローンをご提案します
ネット銀行の住宅ローンは低金利という魅力がある一方、「審査期間の長さ」「状況の把握しづらさ」「本審査での否決リスク」といったデメリットが存在します。そのため、安全かつ確実に不動産売買を進めたい現場においては、信頼できる提携銀行を活用するケースが多くなります。
ちなみに、株式会社CaNowHOMEでは、お客様のお住まいのエリアやご職業、お借入れ状況や今後のライフプランを細かくヒアリングした上で、最も適した金融機関をご提案しております。無理な返済計画となるような金利の高い銀行や、無駄なコストがかかる大手メガバンクなどを機械的にお勧めすることは一切ありません。地域密着の強みを活かし、一人ひとりに寄り添った最適な資金計画をお手伝いいたします。
名古屋市南区(本社)および安城市(支店)を中心に、東海3県で不動産購入・売却・住み替えをお考えの方は、年間相談1,000件超・Google口コミ5.0の実績を誇る株式会社CaNowHOMEへぜひお気軽にご相談ください。
名古屋・三河エリアの不動産・住み替えのご相談はCaNowHOMEへ!
年間相談件数1,000件超、Google口コミ5.0の実績!売却査定・住み替え・新築購入・空き家管理など、経験豊富なスタッフがワンストップでトータルサポートいたします。

この記事の監修・担当者
作原 綾太 代表取締役 / 宅地建物取引士 / ファイナンシャルプランナー / 住宅ローンアドバイザー / 空き家マイスター
キャリア13年のベテラン。不動産売却からリフォーム、複雑な住宅ローン、相続・空き家対策までトータルに対応可能。実体験を元に、子育て世帯の住み替えや資金計画に寄り添った最適なライフプランニングを提案する。