住宅ローン借り入れ後は「繰り上げ返済」と「貯金」のどちらを重視すべきか?
マイホームの購入や住み替えが完了し、いざ毎月の住宅ローン返済がスタートすると、「将来支払う利息を減らすために繰り上げ返済をどんどん進めるべきか、それとも手元に貯蓄を残しておくべきか」と頭を悩ませる方が非常に多くいらっしゃいます。
結論から申し上げますと、住宅ローンの借り入れ直後や返済初期においては、無理な繰り上げ返済よりも「手元の貯金(生活防衛資金・運用資金)」の確保を最優先にするのが正しい資金戦略です。
住宅購入後や住み替え直後は、急な生活費の変化、教育費、車の買い替え、将来のリフォーム費用など想定外の出費が発生しやすく、焦って繰り上げ返済に手元資金を充ててしまうと現金が不足し、家計が困窮するリスクが高まります。本記事では、名古屋市南区の本社および安城市の支店を拠点に、東海3県(名古屋・三河エリア)で年間1,000件以上の不動産・住宅ローン相談をお受けしている株式会社CaNowHOME(カナウホーム)が、繰り上げ返済と貯金の正しい優先順位と判断基準を分かりやすく解説します。
- 借り入れ直後は、急な生活変動に備える半年〜1年分の「生活防衛資金」と手元現金の確保が最優先
- 無理な繰り上げ返済よりも手元資金を積立投資(NISA等)へ回すほうが資金効率が良い
- お子さまの教育費負担や将来の住み替え・リフォーム時期を見据えた柔軟な資金バランスが重要
住宅ローン返済初期に「貯金・手元資金」を最優先すべき3つの理由
「借金は一刻も早く返すのが一番お得だ」とお考えになる方は少なくありません。しかし、現在の金利情勢やライフプランの観点から考えると、住宅ローンにおいては必ずしも繰り上げ返済が最善策とは言えません。
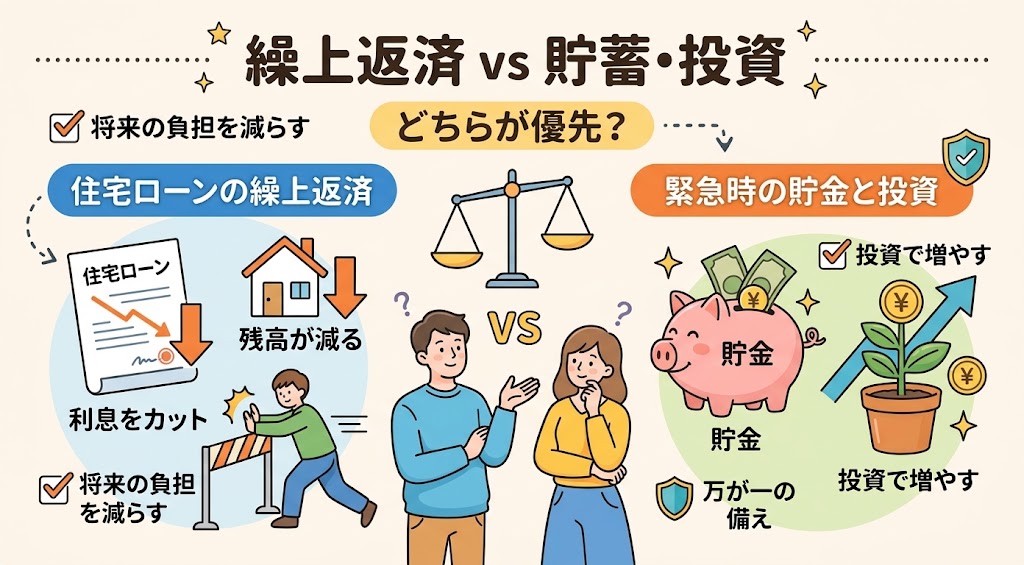
※画像はイメージです
1. 一度繰り上げ返済したお金は手元に戻せないため
ボーナスやまとまった臨時収入が入った際、「返済期間を短くしたい」「利息を減らしたい」という理由で繰り上げ返済に全額回してしまう方がいらっしゃいます。しかし、一度住宅ローンの繰り上げ返済に充当した現金は、後から手元に戻す(再度借り直す)ことができません。急な病気やケガによる収入減、車の買い替え、お子さまの進学費用などで突然お金が必要になった際、手元の現金が底をついていると大変危険です。
2. 住宅ローン控除(減税)の節税メリットを最大化するため
住宅ローン控除が適用されている期間中は、年末時点のローン残高に応じて所得税や住民税の控除が受けられます。控除期間中に過度な繰り上げ返済を行ってローン残高を大幅に減らしてしまうと、受け取れる節税メリットが小さくなってしまう可能性があります。現在の借入金利と控除率の兼ね合いを計算し、控除期間が終わるまではあえて手元に現金を置いておくのが賢い戦略です。
3. 「投資」や「資産運用」の方が資金効率が良い場合も
1%〜1.5%程度などの低金利で資金を借りられている場合、急いで返済してわずかな利息負担を削るよりも、その資金を新NISAなどの積立投資に回したり、教育資金・住み替え費用として保持しておくほうが、家計全体の資産を効率的に増やす(期待リターンが得られる)ことにつながります。
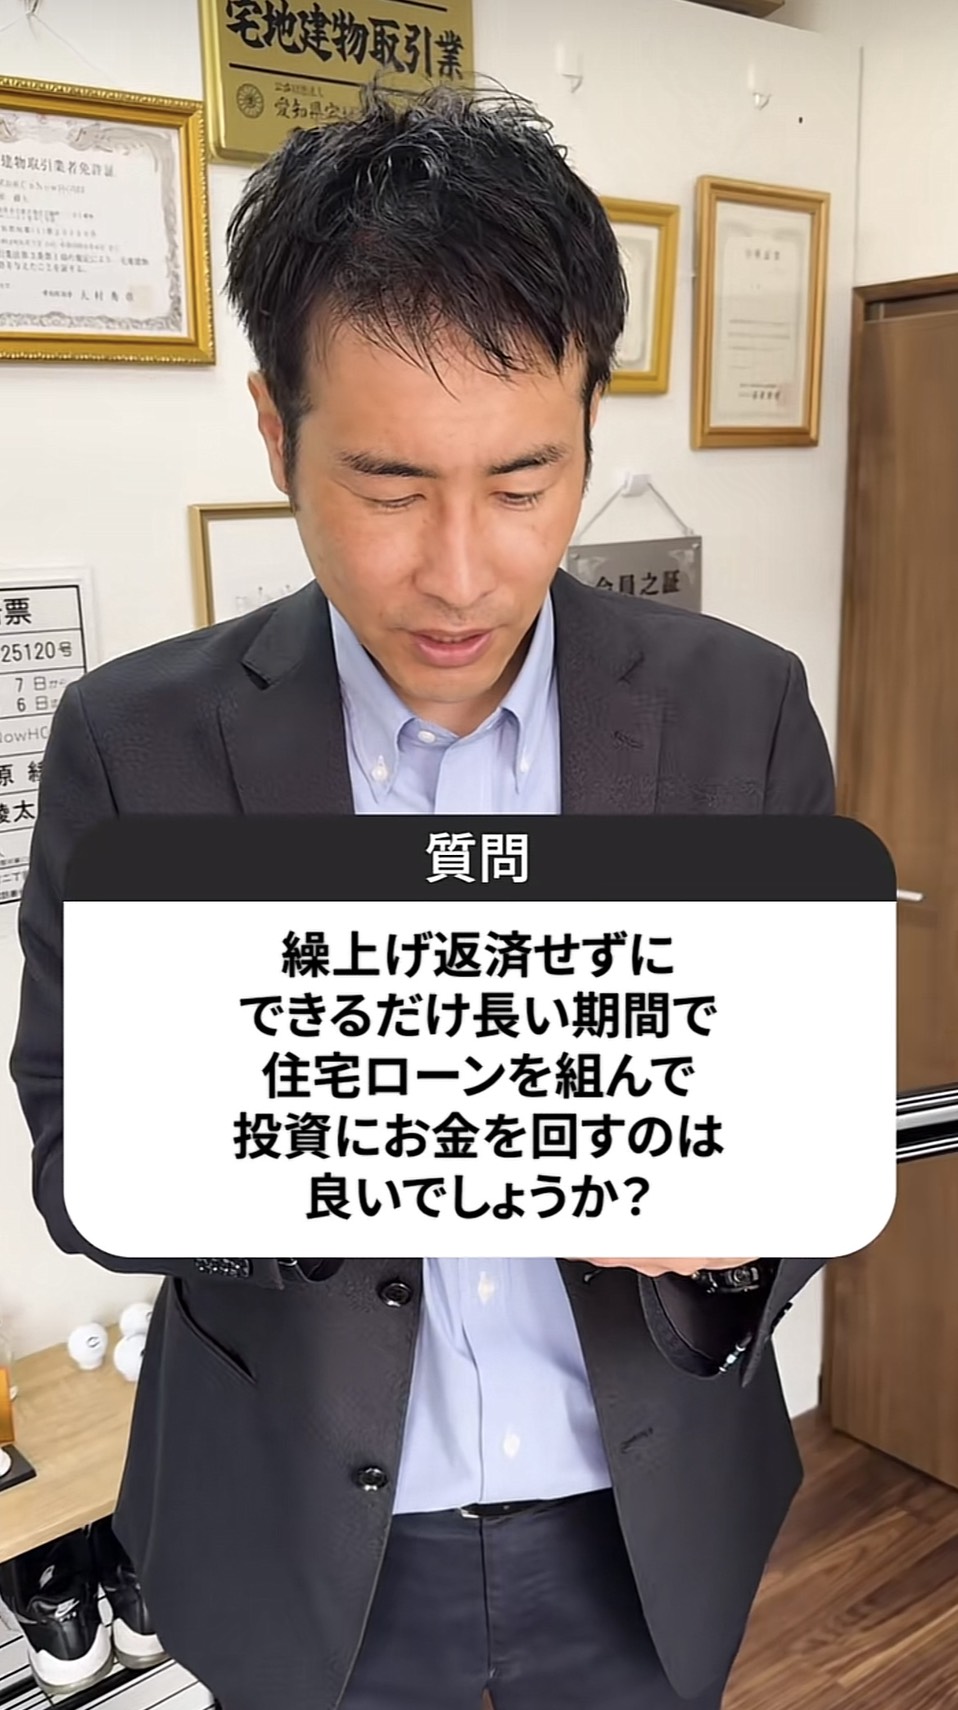
「繰り上げ返済」と「貯金・運用」の図解メリット・デメリット比較
繰り上げ返済と貯蓄・資産運用には、それぞれ異なる特徴があります。視覚的に把握できるよう図解イメージと詳細比較表で整理しました。
【パターンA】繰り上げ返済を重視
- 主な目的: 利息負担の削減・返済期間の短縮
- 得られる効果: 毎月の返済負担軽減、精神的な安心感
- 最大の懸念点: 手元から現金が消えるため、急な教育費や病気・事故の際に再借り入れが必要になるリスク
【パターンB】貯金・資産運用を重視
- 主な目的: 流動資金の確保・低金利以上の運用益
- 得られる効果: 急な出費・進学・住み替えに柔軟に対応可能
- 最大の懸念点: 住宅ローンの利息は残るため、投資の場合は適切なリスク管理が必要
| 比較項目 | 繰り上げ返済 | 貯金・資産運用 |
|---|---|---|
| メリット | ・将来支払う利息を減らせる ・毎月の返済額や返済期間を短縮できる ・借金が減る精神的な安心感がある |
・病気や急な収入減でも安心できる ・教育費や車の買い替え費用に充てられる ・住宅ローン金利以上の運用益を得られる可能性がある |
| デメリット | ・手元の現金流動性が失われる ・住宅ローン控除の枠が減るリスクがある ・金融機関によって手数料がかかる場合がある |
・住宅ローンの利息負担自体はそのまま残る ・資産運用に回す場合は一定の元本変動リスクがある |
当社(CaNowHOME)で過去に実際にあった相談・解決事例
ここで、当社に実際に寄せられたご相談エピソードをご紹介します。
安城市にお住まいのS様(30代ご夫婦・お子様2人)は、数年前に新築戸建てを購入され、「ローンを早く終わらせて安心したい」という強いお気持ちから、ボーナスが出るたびに限界まで繰り上げ返済を繰り返されていました。しかし、上のお子様の中学校進学や習い事の費用、車の買い替え時期が重なった際、手元の現金がほとんど残っておらず、急な教育費の支払いに困り果てて当社にご相談にお越しになりました。
当社の住宅ローンアドバイザーがS様の住宅ローン内容(超低金利の変動金利)とライフプランを再シミュレーションした結果、無理な繰り上げ返済を即座にストップ。まずは年間100万円の手元資金を確保しつつ、余剰資金を新NISAの積立投資へ回す資金計画へと切り替えました。株式会社CaNowHOMEでは、年間1,000件超の相談実績と住宅ローン通過率93.42%を誇る専門ノウハウをベースに、物件売買だけでなく購入後の資金プランや将来の住み替えまでトータルサポートしております。S様からは「手元に十分な現金があるという安心感が生まれ、子どもの将来の選択肢も広げることができました」と大変お喜びのお声をいただきました。
判断の基準:あなたにとって最適な選択肢は?
繰り上げ返済を進めるべきか、手元の貯蓄・運用を優先すべきかは、ご家庭の資産状況やお子さまの年齢、将来の住み替え計画によって大きく異なります。
※画像はイメージです
繰り上げ返済を検討してよいケース
以下のような条件がしっかり整っている場合に限り、繰り上げ返済を検討するタイミングと言えます。
- 生活防衛資金(半年〜1年分の生活費)に加え、将来の教育費やイベント費用が十分に確保できている
- 住宅ローン控除(減税)の適用期間がすでに終了している
- 借入金利が比較的高め(2%〜2.5%以上など)に設定されている
- 定年退職が間近に迫っており、退職までにローン残高をゼロまたは大幅に減らしたい
貯蓄・資産運用を最優先すべきケース
一方で、以下の項目に1つでも当てはまる場合は、まずはしっかりと貯金を増やすこと・運用に回すことを強くおすすめします。
- お子さまが小さく、これから高校・大学等の教育費負担が本格化する
- 手元の預貯金が生活費の半年分未満である
- 将来的に名古屋市内や三河エリアでの「住み替え」や不動産買み替えを視野に入れている
- 近いうちに車の購入、自宅の大規模リフォームや外壁塗装などの予定がある
Q: 住宅ローンの繰り上げ返済はいくらから行えますか?
A: ご利用の金融機関によって異なりますが、インターネットバンキングを活用すると1万円単位や10万円単位といった少額から手数料無料で行えるケースが多くなっています。ただし、手元資金が減りすぎると突発的な出費に対応できなくなるため十分な事前確認が必要です。
Q: 繰り上げ返済より投資や貯金を優先すべき理由は?
A: 急いで返済して削減できる利息よりも、手元に残した資金をつみたてNISAなどの資産運用に回して得られる期待リターンの方が大きくなる可能性が高いためです。また、手元に現金を置くことで急な教育費や生活変化にも柔軟に対応できます。
まとめ(おわりに)
住宅ローン借り入れ後の「繰り上げ返済」と「貯金」の適切なバランスは、金利情勢や住宅ローン控除、そしてご家族のライフイベントによって最適な答えが変わります。焦って繰り上げ返済を行うのではなく、まずは万が一に備える「手元の現金・貯金」をしっかり確保したうえで、綿密な資金計画のもとで判断することが家計を守る成功の鍵です。
名古屋市南区・安城市をはじめとする東海3県(名古屋・三河エリア)で、住宅ローンの返済計画、将来の住み替え、新築・中古戸建ての購入や売却・査定についてお悩みの方は、ぜひお気軽に株式会社CaNowHOMEまでご相談ください。
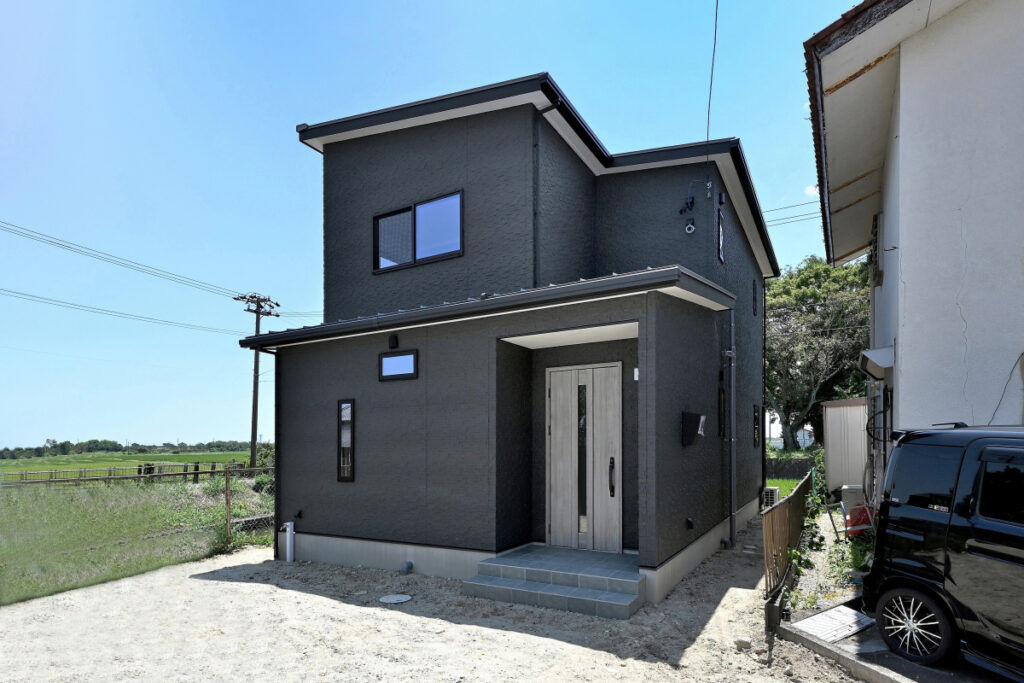
▶弊社で建築させていただいた注文住宅です。
名古屋・三河エリア of 不動産・住み替えのご相談はCaNowHOMEへ!
年間相談件数1,000件超、Google口コミ5.0の実績!売却査定・住み替え・新築購入・空き家管理など、経験豊富なスタッフがワンストップでトータルサポートいたします。

この記事の監修・担当者
作原 綾太 代表取締役 / 宅地建物取引士 / ファイナンシャルプランナー / 住宅ローンアドバイザー / 空き家マイスター
キャリア13年のベテラン。不動産売却からリフォーム、複雑な住宅ローン、相続・空き家対策までトータルに対応可能。実体験を元に、子育て世帯の住み替えや資金計画に寄り添った最適なライフプランニングを提案する。